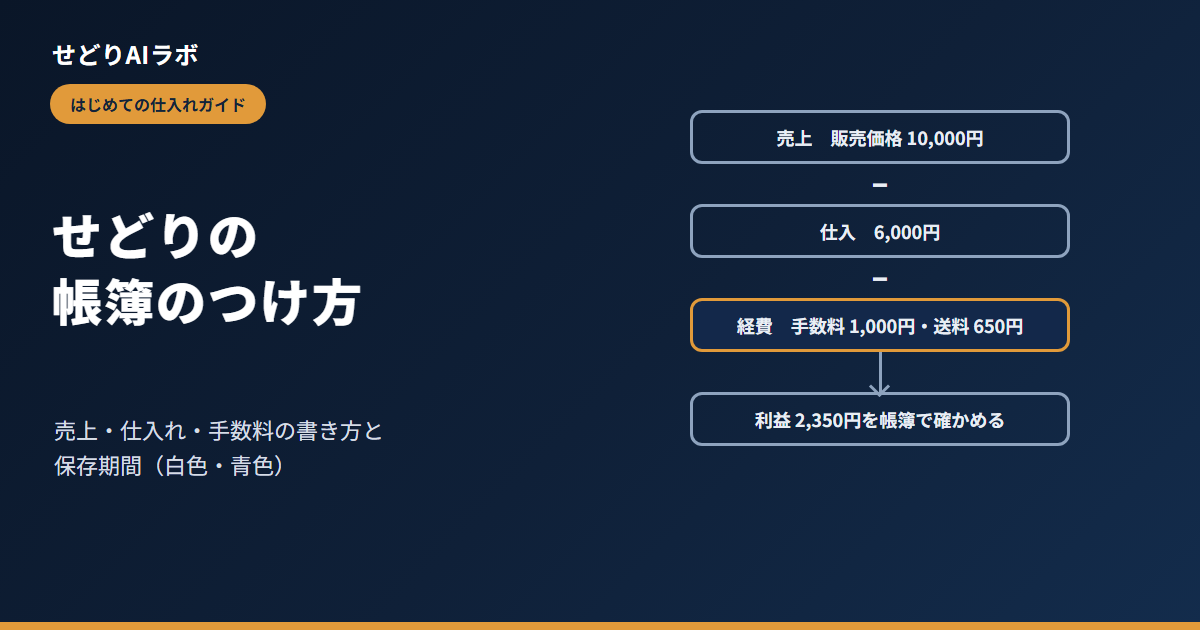
せどりで売上が出てくると、「帳簿は何に、どう書けばいいのか」で手が止まりがちです。帳簿の形は自由ですが、書くべき項目と、売上と経費を分けて書くという基本は国税庁が示しています。この記事では、国税庁の案内をもとに、せどりでの記録例と、帳簿や書類を何年保存するかを整理します。
帳簿の様式に決まりはありませんが、取引の年月日・相手方・金額を書き、収入は「売上」、支出は「仕入」と「経費」に分けて記録します。フリマで売れたときは、入金額だけを書くと手数料や送料が帳簿に残らないため、販売価格を売上、手数料と送料を経費として分けて書くと、あとから利益を確かめられます。白色申告なら日々の合計をまとめて書く簡易な方法も認められています。事業所得の場合、帳簿は7年、領収書などの書類は5年保存します。
- 帳簿をつける必要がある人
- 帳簿に書くことと、売上・仕入・経費の分け方
- せどりの記録例(仕入れと、フリマでの販売)
- 白色申告の簡易な方法と、青色申告の帳簿
- 帳簿と書類の保存期間
- 手書き・表計算・会計ソフトの選び方
帳簿をつける必要がある人
国税庁の案内では、記帳が必要なのは事業所得・不動産所得・山林所得のある方です。申告が必要ない方も、記帳と帳簿の保存の制度の対象になります。
副業のせどりが業務に係る雑所得にあたる場合でも、前々年の収入金額が300万円を超える方は、請求書や領収書などの書類(現金預金取引等関係書類)を5年間保存する必要があります。せどりの所得が事業所得か雑所得かは、帳簿書類を保存しているかどうかも判断材料になります。区分の考え方はせどりの確定申告で説明しています。
帳簿に書くこと
帳簿の様式や種類に特に定めはありません。書く内容は、売上・仕入れ・経費のそれぞれについて、取引の年月日、相手方の名称、金額と、日々の売上・仕入・経費の金額です。
国税庁の記帳例では、収入は「売上」と「雑収入等」に、必要経費は「仕入」と「経費」に分けて書きます。「経費」はさらに項目ごとに分けます。どの項目(勘定科目)に入れるかの考え方はせどりの勘定科目で扱っています。
せどりの記録例
店舗で6,000円で仕入れた商品を、ラクマで10,000円で販売した例です(販売手数料10%、かんたんラクマパックの宅急便60サイズで発送)。国税庁の記帳例と同じように、売上・仕入・経費の列に分けて書きます。
| 摘要 | 売上 | 仕入 | 経費(販売手数料) | 経費(送料) |
|---|---|---|---|---|
| 店舗で仕入れ(現金・〇〇店) | 6,000円 | |||
| ラクマで販売(商品名) | 10,000円 | 1,000円 | 650円 | |
| この2件の合計 | 10,000円 | 6,000円 | 1,000円 | 650円 |
実際に売上金として入るのは8,350円ですが、これを売上として書くと、販売手数料と送料が帳簿のどこにも残りません。販売価格を売上、手数料と送料を経費として分けておけば、帳簿から「売上10,000円-仕入6,000円-経費1,650円=2,350円」と利益を確かめられます。取引画面の販売価格・手数料・送料の明細も、あわせて残しておきましょう。
※ラクマの販売手数料と送料は、2026年10月6日にラクマ公式ガイドで確認した金額です(料率は販売実績で変わります)。手数料の決まり方はラクマの販売手数料、販路ごとの送料はフリマの送料比較で整理しています。扱いに迷う取引は、税務署や税理士に確認してください。
白色申告なら簡易な方法で書ける
白色申告の方は、一つ一つの取引ごとではなく、日々の合計金額をまとめて書くなど、簡易な方法で記帳してもよいとされています。取引が多くなってきたら、1日分の売上・仕入・経費をまとめて書く形にすると続けやすくなります。
なお、売上の帳簿を保存していなかったり、記載が不十分だったりしたことが税務調査でわかった場合、令和5年分の申告の修正申告等から、加算税の割合が5%または10%重くなる仕組みが始まっています。売上の記録はとくに欠かさないようにしましょう。
青色申告の帳簿
青色申告では、帳簿のつけ方によって青色申告特別控除の額が変わります。2026年(令和8年)分の所得までは、国税庁の案内(令和8年4月1日現在)で次のとおりです。
| 控除額 | 主な要件 |
|---|---|
| 55万円 | 正規の簿記の原則(一般的には複式簿記)で記帳し、貸借対照表・損益計算書などを期限内の確定申告書に添付 |
| 65万円 | 55万円の要件に加えて、e-Taxで申告するか、優良な電子帳簿で保存 |
| 10万円 | 上の要件にあたらない青色申告者(簡易な帳簿など) |
令和9年分(2027年の所得。2028年に行う確定申告)からは、簡易な簿記で10万円の控除を受けている方のうち、前々年の事業所得などの収入金額が1,000万円を超える方は10万円の控除の対象外になります。また、複式簿記とe-Taxでの申告に一定の電子帳簿の要件を加えると75万円の控除を受けられる仕組みが設けられます。詳しくは国税庁のチラシ「簡易簿記による10万円の青色申告特別控除を適用している皆様へ」を確認してください。青色申告の始め方はせどりの開業届の書き方で扱っています。
帳簿と書類の保存期間
| 保存するもの | 保存期間 |
|---|---|
| 収入金額や必要経費を記載した帳簿 | 7年 |
| それ以外の業務の帳簿 | 5年 |
| 棚卸表など決算に関して作った書類 | 5年 |
| 請求書・納品書・送り状・領収書など | 5年 |
※白色申告の方の保存期間です(国税庁 No.2080)。年末の在庫を数えた棚卸表も保存の対象です。棚卸のやり方はせどりの棚卸のやり方で説明しています。
手書き・表計算・会計ソフトのどれで書くか
帳簿は手書きでも表計算ソフトでも構いません。国税庁は、会計ソフトを使えば日々の取引内容を入力するだけで簡単に記帳できるとして、会計ソフトの利用を勧めています。複式簿記で青色申告をするなら、仕訳から帳簿・決算書まで自動でまとめてくれる会計ソフトが現実的です。選び方はせどりの会計ソフトの選び方で比べています。
記録した利益が仕入れの判断どおりだったかを確かめたいときは、サイトの利益計算ツールで販売価格・仕入れ値・送料から手取りを計算できます。販路ごとの手数料と送料の一覧は手数料・送料の一覧にまとめています。
出典
この記事は、2026年10月6日に国税庁の次のページで確認した内容をもとにしています。
- No.2080 白色申告者の記帳・帳簿等保存制度
- No.2072 青色申告特別控除
- 個人で事業を行っている方の記帳・帳簿等の保存について
- 帳簿の記帳のしかた(事業所得者用)
- 簡易簿記による10万円の青色申告特別控除を適用している皆様へ
Q. せどりの帳簿に決まった書き方はありますか?
様式や種類に特に定めはありません。取引の年月日・相手方・金額を書き、収入は売上、支出は仕入と経費に分けて記録します。
Q. フリマの売上は入金額で書けばいいですか?
入金額だけを書くと、販売手数料と送料が帳簿に残りません。販売価格を売上、手数料と送料を経費として分けて書くと、帳簿から利益を確かめられます。扱いに迷う場合は税務署や税理士に確認してください。
Q. 1件ずつ書かないといけませんか?
白色申告の方は、日々の合計金額をまとめて書くなど、簡易な方法で記帳してもよいとされています。
Q. 帳簿は何年保存しますか?
事業所得などがある白色申告の方は、収入金額や必要経費を記載した帳簿は7年、それ以外の帳簿や領収書などの書類は5年です。副業のせどりが雑所得の場合は、前々年の収入金額が300万円を超えると、領収書などの書類を5年保存します。
せどりの帳簿は、取引の年月日・相手方・金額を、売上・仕入・経費に分けて書くのが基本です。フリマの販売は、販売価格を売上、手数料と送料を経費として分けて書くと、利益をあとから確かめられます。白色申告なら日々の合計をまとめて書く方法も使えます。事業所得の場合、帳簿は7年、書類は5年保存し、取引が増えてきたら会計ソフトに任せることも検討してください。
コメント