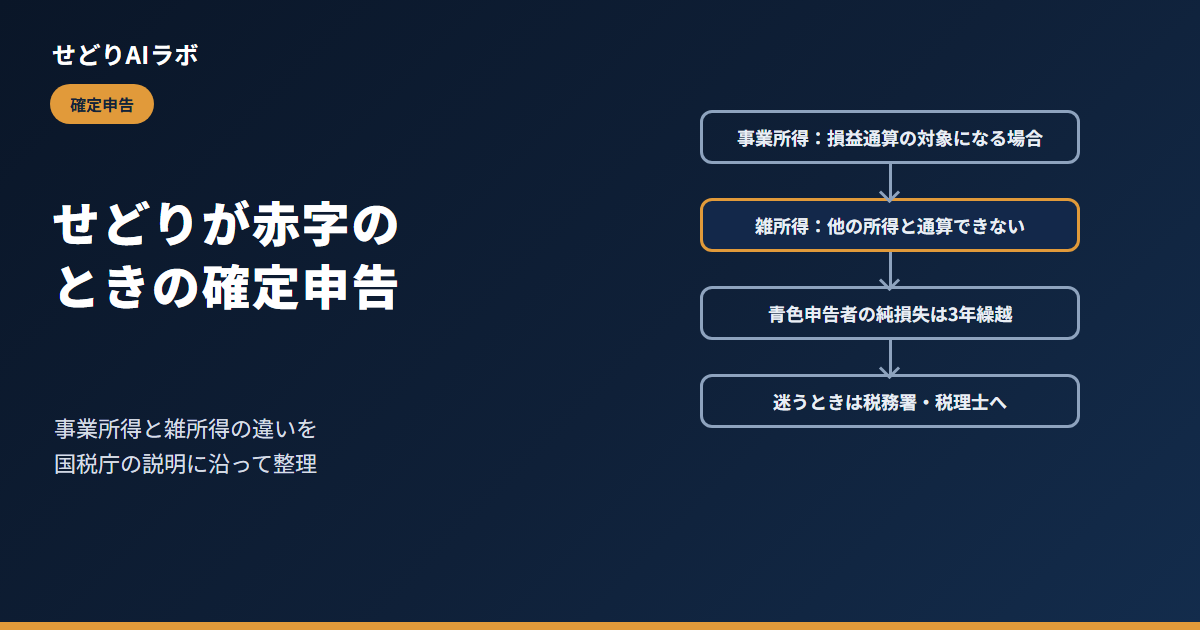
せどりで、仕入れ値・送料・販売手数料を引いたら赤字になった年は、確定申告でどう扱われるのでしょうか。この記事では、国税庁の説明と所得税法の条文に沿って、赤字の扱いが所得の区分で変わること、損益通算、青色申告の純損失の繰越を整理します。せどりの所得が事業所得か雑所得かの判断はせどりの確定申告で、帳簿の付け方はせどりの帳簿のつけ方で説明しています。
せどりの赤字は、税務上の所得が事業所得か雑所得かで扱いが変わります。国税庁の説明では、事業所得の損失は損益通算の対象になり、雑所得の損失は他の所得と損益通算できません。損益通算でも引ききれない事業所得などの損失(純損失)は、青色申告者であれば翌年以後3年間繰り越せます。青色申告者以外で繰り越せる損失は、変動所得の損失と被災事業用資産の損失に限られていて、通常のせどりの赤字を繰り越せるとは案内されていません。どちらの所得に当たるかは、赤字かどうかではなく取引や帳簿の実態で判断されるため、税額の扱いが気になる場合は税務署や税理士に確認してください。
- 赤字でも先に確認したい3つのこと
- 事業所得の赤字は損益通算の対象になる場合がある
- 雑所得の赤字は他の所得と損益通算できない
- 青色申告の純損失の繰越と繰戻し
- 白色申告の赤字はどうなるか(繰り越せる損失は限られる)
- 給与所得と赤字の関係
せどりが赤字でも確認したい3つのこと
- 本当に赤字か:売上から、仕入れ値・送料・販売手数料・梱包資材などを引いて計算します。経費の範囲はせどりの経費になるもの・ならないもので、売れ残りの在庫の扱いはせどりの棚卸のやり方で説明しています。商品ごとの利益の計算はせどりの利益計算のやり方が参考になります。
- 所得がどの区分に当たるか:事業所得か雑所得かで、赤字の扱いが変わります。区分は、赤字かどうかや、税金が有利になるかどうかで選ぶものではありません。判断の考え方は、冒頭で紹介した確定申告の記事にまとめています。
- 帳簿と記録が残っているか:赤字の年こそ、金額の根拠を示せる状態にしておきます(後半の「赤字でも帳簿と記録を残す」で説明します)。
事業所得の赤字は損益通算できる場合がある
損益通算とは、ある所得の計算で生じた損失を、他の所得の金額から差し引くことです。国税庁のタックスアンサー(No.2250)では、損益通算の対象になる所得は、不動産所得・事業所得・譲渡所得・山林所得の4つとされています。所得税法第69条第1項も、これらの所得の計算で生じた損失を、他の各種所得の金額から控除すると定めています。(国税庁 No.2250 損益通算、所得税法(e-Gov法令検索))
そのため、せどりの所得が事業所得に当たる場合は、赤字が損益通算の対象になる場合があります。通算の順序は政令で決められており、実際に他の所得から引ける金額は、その年の所得の内訳や適用の条件で変わります。具体的な税額は、この記事では計算しません。
雑所得の赤字は他の所得と損益通算できない
国税庁のタックスアンサー(No.1500)には、雑所得の金額の計算上生じた損失の金額は、他の所得の金額と損益通算はできませんと書かれています。No.2250の注記でも、配当所得・給与所得・一時所得・雑所得は、計算上損失が生じても、その損失を他の各種所得の金額から控除することはできないとされています。(国税庁 No.1500 雑所得)
No.1500では、副業に係る所得(原稿料やシェアリングエコノミーに係る所得など)が雑所得に該当する例とされ、業務に係るものは「副業に係る収入のうち営利を目的とした継続的なもの」とされています。せどりの所得が雑所得に当たる場合は、赤字が出ても、給与などほかの所得から差し引くことはできません。
| 事業所得の赤字 | 雑所得の赤字 | |
|---|---|---|
| 損益通算(他の所得から差し引く) | 対象になる(所得税法第69条) | できません(国税庁 No.1500) |
| 純損失の繰越(青色申告者) | 損益通算しても引ききれない部分が対象(国税庁 No.2070) | 所得税法第2条では、純損失は損益通算の対象となる損失の残りとされているため、対象に含まれません |
| 区分の判断 | 取引や帳簿の実態で決まる(374で説明) | 取引や帳簿の実態で決まる(374で説明) |
出典(2026年10月13日に確認・令和8年4月1日現在法令等):No.2250・No.1500・No.2070/所得税法。表は一般的な整理で、個別の判断は税務署や税理士に確認してください。
青色申告なら純損失を繰り越せる場合がある
国税庁のタックスアンサー(No.2070)では、事業所得などに損失(赤字)があり、損益通算してもなお控除しきれない部分の金額(純損失)が生じたときは、その損失額を翌年以後3年間にわたって繰り越して、各年分の所得金額から控除できるとされています。この制度の対象者は青色申告者です。(国税庁 No.2070 青色申告制度)
前年も青色申告をしている場合は、繰越しに代えて、損失を前年分に繰り戻して前年分の所得税の還付を受ける方法もあります。ただし、所得税法第70条第4項は、繰越控除を、純損失が生じた年分の確定申告書を提出し、その後も連続して確定申告書を提出している場合に適用すると定めています。赤字の年も、確定申告書を出す必要があります。
| 制度 | 内容 | 主な条件(国税庁・所得税法) |
|---|---|---|
| 損益通算 | 事業所得などの損失を、他の所得から差し引く | 損失が損益通算の対象となる所得のものであること(No.2250) |
| 純損失の繰越し | 引ききれなかった損失を、翌年以後3年間、各年分の所得から差し引く | 青色申告者であること。損失が生じた年分と、その後も連続して確定申告書を提出すること(No.2070・所得税法第70条) |
| 純損失の繰戻し | 繰越しに代えて、前年分の所得に繰り戻して、所得税の還付を受ける | 前年も青色申告をしていること(No.2070) |
出典(2026年10月13日に確認):国税庁 No.2070・No.2250/所得税法。青色申告の承認申請の期限や、開業届との関係はせどりの開業届の書き方で説明しています。
白色申告の赤字はどうなる?
白色申告のとき(青色申告をしていない年)に繰り越せる純損失は、青色申告者より限られています。所得税法第70条第2項は、青色申告書を提出していない年に繰り越せる損失として、変動所得の損失と被災事業用資産の損失を挙げています。国税庁の確定申告書等作成コーナーの説明(令和6年分)でも、青色申告者以外は、この2つの損失を翌年以後3年間繰り越せるとされています。(国税庁 確定申告書等作成コーナー:被災事業用資産の損失の繰越とは)
所得税法第2条によると、変動所得は、漁獲から生ずる所得、著作権の使用料に係る所得など、年々の変動の著しい所得のうち政令で定めるものです。被災事業用資産の損失は、災害による棚卸資産や事業用の資産の損失です。せどりの通常の仕入れと販売で生じた赤字が、これらに当たると案内されているわけではありません。そのため、「白色申告でも赤字を3年間繰り越せる」とは、この記事では説明しません。この記事の繰越の説明は、青色申告者の純損失の制度を中心にしています。
会社員の給与と赤字を相殺できる?
給与をもらっている人が副業でせどりをしている場合も、考え方は同じです。せどりの所得が事業所得に当たり、損益通算の対象になる場合に限って、その赤字を給与所得などから差し引ける場合があります。雑所得に当たる場合は、赤字が出ても給与所得とは通算できません。
たとえば、年間でせどりの赤字が10万円だったとします。事業所得に当たって損益通算の対象になる場合は、給与所得などの金額から差し引く計算の対象になります。雑所得に当たる場合は、その赤字を給与所得から差し引くことはできません。どちらの場合も、実際に変わる税額は、その年の所得の合計や控除の状況で変わるため、「必ず10万円分の税金が減る」とは言えません。
赤字だったから事業所得にする、赤字だから雑所得でよい、というように、区分を選ぶことはできません。判断は取引の実態や帳簿の状況に基づくため、迷うときは税務署や税理士に確認してください。会社員の年末調整との関係は、この記事では扱いません。
赤字でも帳簿と記録を残す
赤字の年こそ、売上・仕入れ・手数料・送料などの記録が、申告の根拠になります。帳簿の付け方と保存期間はせどりの帳簿のつけ方で、領収書・購入履歴の残し方はせどりの仕入れ先の探し方の記録の節で説明しています。記帳や申告の作業を軽くしたいときはせどりの会計ソフトの選び方が、どこまで自分で進めるか迷うときはせどりの税理士はいつ頼む?が参考になります。
赤字になりやすい仕入れを減らすには、仕入れる前の計算が先です。商品ごとの利益は利益計算ツールで確認できます。売れない在庫の整理はせどりの損切りの判断基準が参考になります。
Q. せどりが赤字でも、確定申告は必要ですか?
赤字の年に申告が必要かどうかは、所得の内訳や状況で変わります。純損失の繰越を使うには、損失が生じた年に確定申告書を提出する必要があると、所得税法第70条第4項に定められています。申告の要否の判断は、冒頭で紹介した確定申告の記事で説明しています。
Q. 雑所得の赤字を、給与所得と相殺できますか?
できません。国税庁のタックスアンサー(No.1500)に、雑所得の損失は他の所得の金額と損益通算できないと書かれています。
Q. 白色申告でも、赤字を3年間繰り越せますか?
青色申告者以外で繰り越せる損失は、変動所得の損失と被災事業用資産の損失に限られています。通常のせどりの赤字が当たると案内されているわけではありません。3年間繰り越せる制度として国税庁が説明しているのは、青色申告者の純損失です。
Q. 赤字なら、事業所得にしたほうがいいですか?
区分は、赤字かどうかや有利かどうかで選ぶものではありません。取引や帳簿の実態で判断されます。判断の考え方はせどりの確定申告で説明しています。
Q. 青色申告にすれば、赤字で税金が戻りますか?
還付になるとは限りません。青色申告者の純損失は繰り越せます。前年も青色申告をしている場合は繰り戻して還付を受ける方法もありますが、条件があります。個別の税額は税務署や税理士に確認してください。
この記事の内容は、2026年10月13日に国税庁のタックスアンサー(令和8年4月1日現在法令等)、確定申告書等作成コーナー(令和6年分)、所得税法(e-Gov法令検索)で確認したものです。税制は改正されることがあります。個別の申告は、税務署や税理士に確認してください。
せどりの赤字は、所得が事業所得か雑所得かで扱いが変わります。事業所得の赤字は損益通算の対象になる場合があり、雑所得の赤字は他の所得と損益通算できません。引ききれなかった事業所得などの損失は、青色申告者であれば翌年以後3年間繰り越せます。青色申告者以外で繰り越せる損失は限られていて、通常のせどりの赤字は含まれると案内されていません。区分は選ぶものではなく実態で決まるため、帳簿と記録を残し、迷うときは税務署や税理士に確認してください。
コメント